맞벌이 신혼부부 월 600도 가난해지는 이유, 소비 함정 정리
맞벌이 월 600만원도 가난해질 수 있다는 경고가 나왔습니다. 신혼부부가 빠지기 쉬운 소비 함정과 내 집 마련 준비법을 정리했습니다.
이 광고는 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
맞벌이로 월 600만원을 벌어도 왜 돈이 안 모일까요. 최근 공개된 사례와 전문가 조언을 보면, 소득보다 더 빠르게 늘어나는 지출이 문제의 핵심이었습니다. 특히 신혼부부와 출산을 앞둔 맞벌이 가구는 생활수준이 조금만 올라가도 저축 여력이 급격히 줄어들 수 있는데요. 오늘은 ‘고소득의 함정’이 무엇인지, 그리고 실제로 어떻게 대비해야 하는지 차근차근 짚어보겠습니다.
월 600만원 맞벌이도 안심할 수 없다는 경고
- 핵심 키워드: 맞벌이, 신혼부부, 가계지출, 저축
- 전문가들은 소득이 늘수록 소비도 같이 커지는 구조를 가장 먼저 경계해야 한다고 봤습니다.
- 겉으로는 여유 있어 보여도 월세, 대출이자, 육아비, 외식비가 겹치면 체감 여유는 빠르게 줄어듭니다.
- 출산이나 이직 같은 변수가 생기면 한 달 수입이 줄어드는 구간도 생길 수 있습니다.
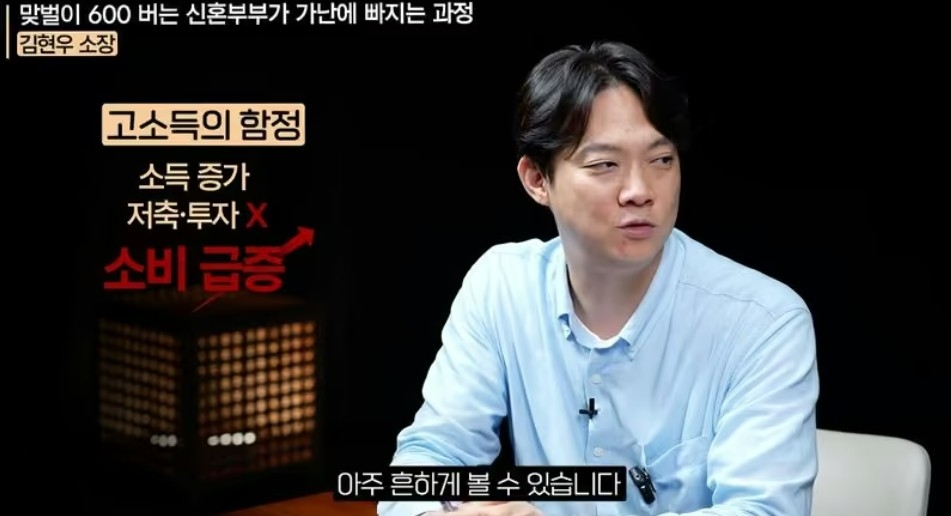
이번 흐름에서 가장 인상적인 대목은 “많이 벌면 많이 모일 것 같다”는 기대가 현실에서는 잘 맞지 않는다는 점입니다. 김현우 행복자산관리소 소장은 소득이 늘어나면 소비도 그만큼 크게 증가한다고 지적하며, ‘이 정도 벌면 이 정도는 써도 된다’는 기준이 먼저 생기기 쉽다고 설명했습니다. 즉, 소득 증가분이 통장 잔고로 쌓이기 전에 생활 수준 상승으로 흡수되는 구조라는 뜻입니다. 맞벌이 부부는 각자 벌어들이는 돈이 있어 심리적 안정감을 느끼기 쉽지만, 그만큼 지출 합의도 느슨해져 계획 없이 나가는 돈이 많아질 수 있습니다.
지출이 커지는 순간은 대체로 비슷합니다
맞벌이 가구의 소비 함정은 대개 아주 거창한 지출에서 시작되지 않습니다. 처음에는 집에서 조금 더 편하게 지내기 위한 식비와 배달비, 주말 외식, 가전 교체, 차량 유지비처럼 일상적인 항목들이 먼저 늘어납니다. 여기에 결혼 초기 신혼집 인테리어나 가구, 여행, 선물 같은 항목이 더해지면 매달 나가는 돈이 예상보다 빨리 커집니다. 문제는 이런 지출이 모두 ‘삶의 질’이라는 이름으로 정당화되기 쉽다는 점입니다. 하지만 고정비와 변동비가 커지기 시작하면 저축은 뒷순위로 밀리고, 어느 순간에는 월급이 들어와도 남는 돈이 거의 없는 상황이 찾아옵니다. 소득이 높아졌다는 이유만으로 재무 체력이 강해진 것은 아니라는 점을 기억해야 합니다.
출산휴직과 내 집 마련이 겹치면 더 중요해집니다
출산휴직을 앞둔 30대 맞벌이 부부 사례에서도 비슷한 흐름이 보였습니다. 금융당국의 진단에 따르면 휴직 기간에는 소득이 줄어들 수 있지만, 정부 지원과 지출 조정을 함께 활용하면 저축 흐름을 유지하면서 내 집 마련 계획을 이어갈 수 있다고 봤습니다. 특히 주택 구입을 6년 뒤로 잡는다면 지금부터 필요한 것은 무리한 투자보다 현금흐름 관리입니다. 휴직 전후에는 한 사람이 잠시 소득이 줄더라도 고정지출은 쉽게 줄지 않기 때문에, 월별 예산을 다시 짜는 작업이 중요합니다. 이 시기에 가장 먼저 점검할 것은 대출 상환액, 보험료, 통신비, 차량비처럼 빠져나가도 잘 체감되지 않는 항목들입니다. 작은 금액처럼 보여도 합치면 적지 않기 때문입니다.
가사와 돌봄까지 더해지면 돈의 문제는 더 복잡해집니다
맞벌이 부부의 현실은 돈만으로 설명되지 않습니다. 최근 조사에서는 부부가 가사를 공평하게 나눈다는 응답이 10명 중 3명 수준에 그쳤고, 10명 중 6명은 아내가 주로 가사를 담당한다고 답했습니다. 즉, 맞벌이여도 집안일과 돌봄 부담은 여전히 한쪽으로 기울어 있는 경우가 많다는 뜻입니다. 이런 구조에서는 돈을 버는 일과 집안일을 둘러싼 피로가 함께 쌓이기 쉬워, 외부 서비스 이용이나 편의 지출이 늘어날 가능성도 커집니다. 세종처럼 학원가 격차가 주거 선택 변수로 거론되는 지역에서는 아이 교육 환경까지 고려해야 하니, 맞벌이 가구의 지출 구조는 더 입체적으로 복잡해집니다. 결국 소득 수준만 보지 말고, 돌봄과 교육, 통근 시간까지 묶어서 봐야 가계의 진짜 부담이 보입니다.
고소득 맞벌이가 오래 버티려면 무엇이 필요할까
전문가들이 공통으로 강조하는 부분은 아주 단순합니다. 먼저 지출 기준을 소득이 아니라 목표에 맞춰 정해야 합니다. 예를 들어 ‘지금 벌 수 있으니 쓴다’가 아니라 ‘6년 뒤 집을 사려면 얼마를 모아야 한다’처럼 구체적인 숫자로 계획을 세워야 합니다. 둘째, 수입이 늘어난 만큼 소비도 늘리는 자동반응을 막아야 합니다. 급여 인상분이나 상여금이 생기면 바로 생활비에 섞지 말고 저축·비상금·목돈 계좌로 분리하는 방식이 필요합니다. 셋째, 휴직이나 이직처럼 소득이 흔들리는 시기를 미리 가정하고 버티는 예산을 만들어 두는 것이 좋습니다. 맞벌이는 분명 큰 장점이지만, 그 장점이 저축으로 연결되려면 의식적인 관리가 따라와야 합니다. 오늘 사례가 보여준 것도 결국 하나였습니다. 많이 버는 것보다, 얼마나 남겨서 쌓느냐가 더 중요하다는 점입니다. 비슷한 시각 급상승한 다른 이슈는 아래에서 이어집니다.
이 광고는 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
참고한 기사 원문 10건
- “월 600버는 고소득 맞벌이가 가난에 빠지는 과정”문화일보
- "月 600만원 버는데…" 맞벌이 신혼부부, 왜 가난해질까이데일리TV
- 출산휴직 앞둔 30대 맞벌이 부부 "6년 뒤 8억 아파트 구입하려면" [재테크 Q&A]파이낸셜뉴스
- '농심家 3세' 신상열 부사장, 일반 회사원과 결혼식...'재벌가 맞벌이 부부' 화제녹색경제신문
- '농심 3세' 신상열 부사장 결혼…재계 보기 드문 '맞벌이 부부' 탄생(종합)더팩트
- “집안일은 공평하게 해야죠”…정작 10번에 6번은 아내 몫농민신문
- 공공기관 옮기면 가족도 따라올까…세종 '학원가 격차' 보니연합뉴스
- 영동군가족센터 공동육아나눔터, 2학기 초등돌봄 아동 상시모집뉴스체크
- 세종 학원가 격차 최대 5배…공공기관 이전 정착 변수로진일보
- 화면 크기에 따라 메뉴가 이동하는지 보는 창가의 토토 smiCalgary Roughnecks